El consumo volvió a mostrar señales de debilidad en agosto. Las ventas en supermercados y autoservicios mayoristas registraron nuevas caídas interanuales, mientras que los centros comerciales lograron cerrar el mes con resultados positivos. Así lo reflejó el último informe del Instituto Nacional de Estadística y Censos (INDEC), que relevó el desempeño de los principales canales de comercialización del país.
Los datos evidencian una dinámica desigual entre los distintos segmentos comerciales, con retrocesos sostenidos en las compras de supermercados y mayoristas, frente a una recuperación interanual en los shoppings. Sin embargo, estos últimos también mantienen un balance negativo en el acumulado de los primeros ocho meses del año.
Supermercados: ocho meses consecutivos de caída
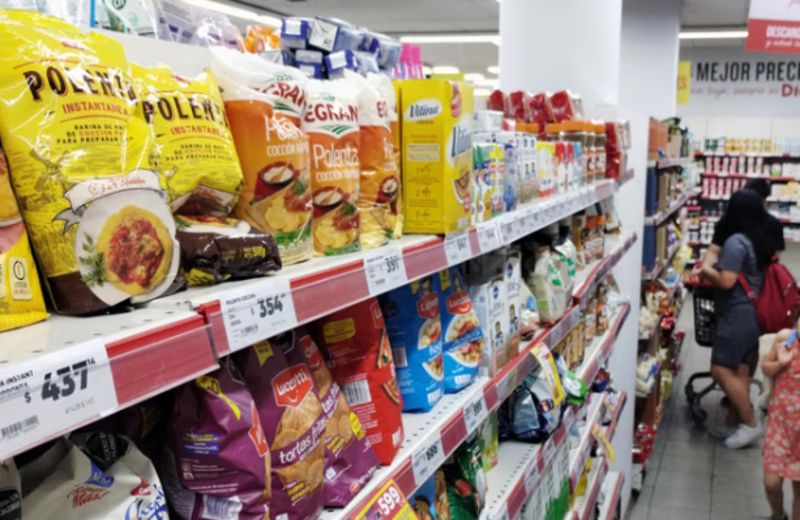
Las ventas en supermercados cayeron un 3,7% interanual en agosto, una de las mayores contracciones registradas en lo que va de 2026. De esta manera, el sector acumuló ocho meses consecutivos de retrocesos, mientras que la baja entre enero y agosto alcanzó el 2,8%.
En la comparación mensual, las ventas también disminuyeron un 0,8% respecto de julio. Aunque la facturación a precios corrientes llegó a los $2.616 millones, con un incremento interanual del 24,2%, el crecimiento nominal no se tradujo en una mejora del volumen de ventas.
Entre los rubros con mayores aumentos nominales se destacaron las carnes, con un 38,5%; verdulería y frutería, con un 32,6%; artículos de limpieza y perfumería, con un 25,6%; y alimentos preparados y rotisería, con un 25,1%.
En cuanto a los medios de pago, las tarjetas de crédito concentraron el 43% de las operaciones, seguidas por las tarjetas de débito, con el 23,9%, y el efectivo, con el 17%.
Por su parte, el ticket promedio por compra alcanzó los $35.569, lo que representó un aumento interanual del 15,8%.
Mayoristas: séptimo mes consecutivo en baja
El panorama también fue negativo para los autoservicios mayoristas, cuyas ventas retrocedieron un 3,6% frente a agosto del año pasado. Con este resultado, el sector acumuló siete meses consecutivos de caídas, mientras que la contracción entre enero y agosto llegó al 2,9%.
En relación con julio, las ventas disminuyeron un 1,2%. A pesar de la caída, la facturación a precios corrientes alcanzó los $395 millones, con una suba interanual del 23,7%.
Los mayores incrementos nominales se registraron en verdulería y frutería, con un 35,5%; lácteos, con un 30,2%; productos de almacén, con un 29,8%; y carnes, con un 29,1%.
A diferencia de los supermercados, los mayoristas registraron una mayor participación de otros medios de pago, como transferencias y pagos mediante códigos QR, que concentraron el 32,7% de las ventas. Les siguieron las tarjetas de crédito, con el 26,8%, y el efectivo, con el 24,8%.
El ticket promedio se ubicó en $47.067, con un incremento interanual del 29%.
Los shoppings fueron la excepción
En contraste con los resultados de supermercados y mayoristas, las ventas en los centros comerciales aumentaron un 3,7% interanual durante agosto. Se trató de la segunda mayor suba del año, después del incremento del 11,9% registrado en mayo.
Además, el indicador avanzó un 3,3% respecto de julio. Sin embargo, el balance acumulado entre enero y agosto todavía mostró una variación negativa del 1,2%.
La facturación a precios corrientes alcanzó los $698 millones, con un aumento interanual del 24,3%, mientras que la venta promedio por metro cuadrado llegó a $668.334.
En el análisis regional, la Patagonia registró el mayor crecimiento interanual, con un 32,2%, seguida por la Ciudad Autónoma de Buenos Aires, con un 31,6%, y Cuyo, con un 23,9%. La región Norte presentó un incremento nominal del 21,9%, mientras que el Gran Buenos Aires y la región Pampeana registraron subas del 20,4% y del 20,1%, respectivamente.
Un consumo que todavía no logra recuperarse
Los resultados de agosto muestran que la recuperación del consumo continúa siendo desigual. Mientras los supermercados y mayoristas acumulan varios meses de retrocesos, los centros comerciales exhiben una mejora interanual, aunque todavía no consiguen revertir el resultado negativo del año.
Además, los incrementos en la facturación deben interpretarse en términos nominales: por sí solos, no significan que se hayan vendido más productos, ya que también reflejan las variaciones de precios.
Para el comercio, la evolución de los próximos meses será clave para determinar si las ventas logran estabilizarse o si persiste la tendencia negativa en los principales canales de consumo.
